

MoneyWise: Finance & Budget
autorstwa SSon Studio
4,9
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,9
- Cena
- Free
- Pobierz
- 500.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
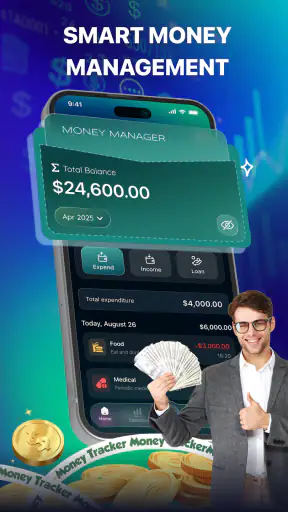
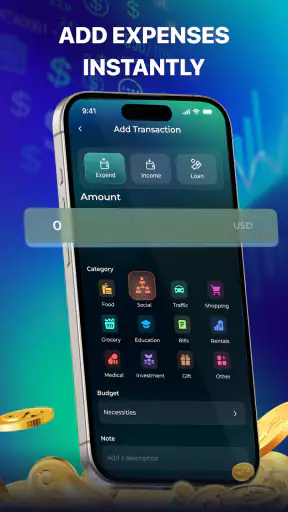
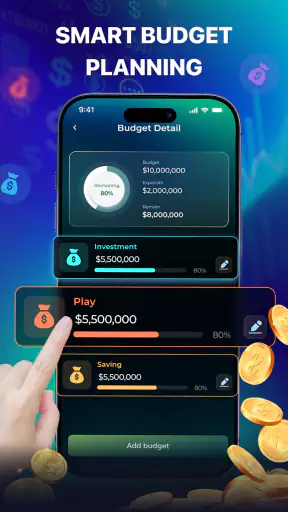
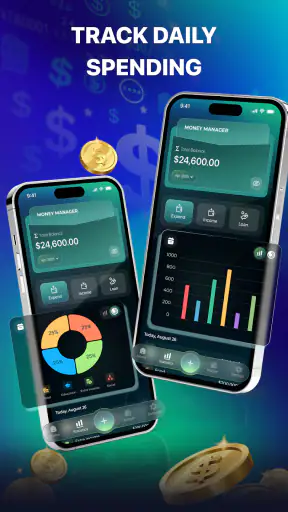
 Analiza autorstwa Getfullapps
MoneyWise: Finance & Budget to aplikacja finansowa od SSon Studio, którą odbieram jako próbę uporządkowania codziennych pieniędzy bez zmuszania użytkownika do prowadzenia skomplikowanej księgowości. Jej główne zadanie jest proste: pomóc śledzić wydatki, pilnować budżetu i zebrać informacje o finansach w jednym miejscu. Po pierwszym kontakcie łatwo zrozumieć, dlaczego przyciąga uwagę, ale prawdziwy test zaczyna się później. Aplikacja do budżetu ma sens tylko wtedy, gdy chce się do niej wracać także po kilku tygodniach, kiedy znika początkowa ciekawość.
W mojej ocenie MoneyWise najlepiej pasuje do osoby, która chce zacząć kontrolować wydatki, lecz nie potrzebuje rozbudowanego narzędzia dla księgowego, inwestora czy całej rodziny. Jest darmowa, przeznaczona dla użytkowników od PEGI 3 i działa na urządzeniach z Androidem od wersji 7.0. To obniża próg wejścia, szczególnie jeśli korzystasz ze starszego telefonu albo po prostu szukasz nieskomplikowanego sposobu na codzienną kontrolę pieniędzy.
Od pierwszego tygodnia do stałego nawyku
Z czasem sprawdzam nie tylko, czy łatwo dodać wydatek, ale też czy zebrane wpisy prowadzą do decyzji, które da się utrzymać w codziennym rytmie. Pomaga mi wybrać jeden obszar do obserwowania i porównać go z własnym planem, zamiast próbować poprawić wszystko naraz. Wtedy łatwiej ocenić, czy ta metoda pasuje do mojego sposobu korzystania z telefonu i organizowania finansów.
Pierwsze dni pokazują, czy aplikacja naprawdę pomaga
W pierwszym tygodniu najważniejsze nie jest to, ile opcji uda się znaleźć, lecz jak szybko można przejść od zamiaru „muszę oszczędzać” do konkretnego obrazu własnych wydatków. MoneyWise ma sens wtedy, gdy wpisywanie zakupów nie staje się osobnym projektem. Po kilku dniach zaczynasz zauważać rzeczy, które zwykle giną w historii konta: drobne zakupy po pracy, przekąski, opłaty za przejazdy albo kilka niewielkich płatności w jednym sklepie.
To właśnie tutaj aplikacja może dać największą wartość. Nie obiecuje magicznego powiększenia oszczędności, tylko pomaga zobaczyć wzór własnego zachowania. Jeżeli regularnie notujesz wydatki, łatwiej odróżnić koszt konieczny od spontanicznego. Dla początkującego użytkownika taka świadomość bywa ważniejsza niż rozbudowane wykresy czy zaawansowane prognozy.
Dobrym sposobem na rozpoczęcie jest wpisywanie wydatków od razu po zakupie, a nie odkładanie wszystkiego na wieczór. Przy większej liczbie transakcji pamięć szybko zaczyna zawodzić, a późniejsze uzupełnianie danych prowadzi do pomijania drobnych kwot. Największą siłą MoneyWise jest regularność, nie jednorazowe uporządkowanie historii zakupów.
Praktyczny scenariusz z codziennego życia
Wyobraź sobie tydzień, w którym pensja właśnie wpłynęła, a ty rozdzielasz pieniądze na rachunki, jedzenie, transport i przyjemności. W poniedziałek kupujesz kawę, we wtorek płacisz za przejazd, w środę robisz większe zakupy, a w piątek wydajesz więcej podczas spotkania ze znajomymi. Każda płatność osobno wygląda niewinnie. Dopiero po zebraniu ich w jednym miejscu widać, że budżet na przyjemności zaczął konkurować z pieniędzmi przeznaczonymi na końcówkę miesiąca.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
W takim przypadku aplikacja nie musi podejmować decyzji za ciebie. Wystarczy, że daje punkt odniesienia: ile już poszło, które obszary pochłaniają najwięcej i czy tempo wydawania jest bezpieczne. To prosty, ale użyteczny mechanizm kontroli. Osoba, która dotąd sprawdzała wyłącznie saldo konta, dostaje szerszy kontekst.
Warto jednak od początku ustalić własną metodę. Możesz wpisywać każdą transakcję osobno albo traktować niektóre powtarzalne zakupy jako jeden codzienny blok. Pierwsza opcja daje dokładniejszy obraz, druga wymaga mniej czasu. Ten wybór jest ważnym kompromisem: szczegółowość pomaga analizować, ale zbyt szczegółowe prowadzenie budżetu może szybko zmęczyć.
Co daje po kilku tygodniach
Po pierwszym zachwycie przychodzi spokojniejsza faza. Aplikacja przestaje być czymś, co oglądasz z ciekawości, i staje się miejscem do krótkiego sprawdzania sytuacji. Wtedy pojawia się pytanie, czy MoneyWise nadal wnosi coś do codziennego życia. Moim zdaniem tak, ale pod warunkiem, że używasz jej do podejmowania decyzji, a nie tylko do kolekcjonowania wpisów.
Przykładowo, przed większym zakupem możesz sprawdzić, czy bieżące wydatki nie zbliżyły się już do granicy, którą sobie wyznaczyłeś. Pod koniec miesiąca możesz porównać plan z rzeczywistością i zdecydować, co zmienić w kolejnym okresie. Taka rutyna jest bardziej wartościowa niż sporadyczne przeglądanie danych po fakcie, kiedy pieniędzy nie da się już odzyskać.
MoneyWise dobrze sprawdzi się także przy krótkim celu, takim jak ograniczenie wydatków na jedzenie poza domem albo przygotowanie się do większego zakupu. W takim zastosowaniu łatwiej utrzymać motywację, bo każdy wpis odpowiada na konkretne pytanie. Gdy cel jest zbyt ogólny, na przykład „chcę lepiej zarządzać pieniędzmi”, aplikacja może nie wystarczyć jako samodzielny system zmiany nawyków.
Wartość miesiąc po miesiącu
Największy sens regularnego używania pojawia się wtedy, gdy dane z kolejnych miesięcy pomagają korygować zachowanie. Nie chodzi tylko o znalezienie największej kategorii wydatków. Ciekawsze jest sprawdzenie, które koszty powtarzają się mimo wcześniejszych postanowień i w jakich sytuacjach najczęściej wydajesz impulsywnie.
Możesz na przykład zauważyć, że problemem nie jest pojedynczy duży zakup, ale kilka małych decyzji podejmowanych w pośpiechu. Wtedy rozwiązaniem nie musi być całkowite odmawianie sobie przyjemności. Lepszy efekt może dać ustalenie limitu na określony rodzaj wydatków i kontrolowanie go raz na kilka dni. Taki sposób korzystania jest mniej męczący niż ciągłe analizowanie każdej złotówki.
W dłuższej perspektywie aplikacja jest szczególnie przydatna dla osób, których dochody są dość przewidywalne, ale wydatki rozchodzą się bez wyraźnego planu. Jeśli twoje wpływy są bardzo nieregularne, masz wiele walut, prowadzisz działalność albo zarządzasz wspólnym budżetem kilku osób, proste narzędzie może okazać się niewystarczające. Wtedy lepszy będzie system oferujący bardziej wyspecjalizowane mechanizmy.
Ręczna kontrola kontra automatyczne alternatywy
W porównaniu z arkuszem kalkulacyjnym MoneyWise powinno być wygodniejsze dla osoby, która nie chce samodzielnie budować tabel, formuł i kategorii. Arkusz daje większą swobodę, ale wymaga więcej pracy i łatwiej w nim stworzyć system zbyt skomplikowany do codziennego używania. Aplikacja finansowa wygrywa wtedy, gdy liczy się szybkie wpisanie informacji i możliwość powrotu do niej na telefonie.
Z drugiej strony, aplikacje bankowe z automatycznym grupowaniem transakcji mogą być wygodniejsze dla użytkownika, który nie chce ręcznie rejestrować płatności. Ich przewaga polega na mniejszej liczbie czynności, natomiast ręczne narzędzie daje większą świadomość każdej decyzji. Samo kliknięcie zakupu w aplikacji bankowej nie zawsze skłania do refleksji. Wpisanie go własnoręcznie może lepiej utrwalić, na co faktycznie poszły pieniądze.
Dlatego wybór nie sprowadza się do pytania, która aplikacja ma więcej funkcji. Ważniejsze jest to, czy potrzebujesz automatyzacji, czy chcesz świadomie budować nawyk. MoneyWise jest ciekawszym wyborem dla osoby, która chce aktywnie uczestniczyć w kontroli budżetu. Jeśli każda dodatkowa czynność cię zniechęca, rozwiązanie automatyczne może być praktyczniejsze.
Czytelność i nawigacja w praktyce
Przy narzędziu do finansów liczy się nie tylko to, czy da się wpisać zakup, ale też czy łatwo odnaleźć sens w zapisanych informacjach. W mojej ocenie warto oceniać MoneyWise przez konkretne zadania: dodanie codziennego wydatku, szybkie sprawdzenie bieżącej sytuacji i powrót do wcześniejszych wpisów. Jeśli interfejs zmusza do długiego szukania właściwego miejsca, nawet prosty budżet może stać się obowiązkiem.
Dobrym testem jest rozpoczęcie od kilku kategorii o wyraźnym znaczeniu dla twojego życia, na przykład jedzenia, transportu i wydatków elastycznych. Wtedy łatwiej zauważyć, czy podział pomaga w podejmowaniu decyzji, czy tylko mnoży etykiety. Nie warto na starcie próbować odwzorować całej domowej księgowości. Czytelny, niedoskonały obraz bywa bardziej użyteczny niż szczegółowy system, którego nie chce się uzupełniać.
Osoby, które wolą planować na papierze, mogą wykorzystać aplikację jako bieżący rejestr, a raz w tygodniu przepisać najważniejsze wnioski do własnego notesu. To nie jest konieczne, ale może pomóc tym, którzy lepiej zapamiętują decyzje zapisane własnymi słowami niż same liczby. Wartość narzędzia nie polega na tym, by każda czynność odbywała się w jednym miejscu, lecz by dane prowadziły do bardziej świadomego wyboru.
Komfort obsługi przy różnych potrzebach
Ręczne rejestrowanie ma istotny plus dla osób, które chcą świadomie zatrzymać się przy każdej płatności, ale może być trudniejsze, gdy korzystasz z telefonu jedną ręką, jesteś w pośpiechu albo masz ograniczoną sprawność ruchową. Nie zakładałbym, że każda transakcja będzie wygodna do wpisania w każdej sytuacji. Lepiej sprawdzić, czy codzienny sposób obsługi pasuje do twojego tempa i możliwości, zanim oprzesz na nim cały budżet.
Podobnie warto zwrócić uwagę na komfort wzrokowy i sensoryczny. Długie przeglądanie kwot może męczyć, zwłaszcza gdy używasz telefonu w słabym świetle, podczas jazdy komunikacją albo w głośnym otoczeniu. Praktycznym rozwiązaniem jest ograniczenie sesji do krótkich momentów w spokojniejszej chwili, zamiast próbować uzupełniać wszystko w trakcie zakupów. Przy wrażliwości na bodźce pomocne jest też skupienie się na kilku istotnych kategoriach zamiast analizowania każdej pozycji naraz.
Gdy sytuacja utrudnia regularność
W podróży, podczas intensywnego dnia lub przy kilku płatnościach z rzędu łatwo zapomnieć o zapisie. Wtedy rozsądniej jest potraktować aplikację jako narzędzie do krótkiego uzupełnienia danych później, a nie oczekiwać perfekcyjnej dokumentacji w chwili zakupu. Możesz zanotować kwoty w bezpieczny, wygodny dla siebie sposób i wrócić do nich, gdy masz czas. Ważne, by nie odkładać tego tak długo, że szczegóły zaczną się zlewać.
Inny przykład to wspólne zakupy z bliską osobą. Jeśli jedna osoba płaci, a druga ma pilnować budżetu, ręczne wpisy mogą wymagać jasnego podziału odpowiedzialności. Bez ustalenia, kto zapisuje transakcje i jak je opisuje, łatwo o duplikaty albo braki. Dla gospodarstwa domowego, które potrzebuje wspólnego dostępu i rozliczeń między użytkownikami, lepszym wyborem może być aplikacja zaprojektowana specjalnie do współdzielenia budżetu.
Granice dostępności i praktyczne bariery
Prosty charakter aplikacji nie oznacza automatycznie, że będzie równie wygodna dla każdego. Osoby korzystające z funkcji ułatwień dostępu powinny sprawdzić na własnym urządzeniu, czy tekst, elementy obsługi i kolejność poruszania się po ekranach odpowiadają ich potrzebom. Nie warto podejmować decyzji wyłącznie na podstawie tego, że aplikacja jest przeznaczona dla szerokiej grupy odbiorców.
Najbardziej konkretna bariera wynika z samego sposobu pracy: trzeba pamiętać o zapisywaniu transakcji i umieć wrócić do nich później. Jeśli wpisywanie na ekranie dotykowym jest dla ciebie niewygodne albo codziennie wykonujesz wiele płatności, ręczna metoda może być zbyt dużym obciążeniem. W takiej sytuacji automatyczne kategoryzowanie w aplikacji bankowej lub wspomagający arkusz może lepiej odpowiadać twoim potrzebom.
Warto również rozdzielić kontrolę budżetu od pilnowania dostępności pieniędzy na koncie. Ręczny zapis pomaga analizować zachowania, ale nie powinien być jedynym źródłem informacji przed pilną płatnością. Gdy liczy się dokładne saldo, termin przelewu albo potwierdzenie wykonanej transakcji, podstawowym punktem odniesienia pozostaje bank. To praktyczne rozróżnienie ogranicza ryzyko podejmowania decyzji na podstawie niepełnych wpisów.
Konserwacja: ile wysiłku wymaga utrzymanie porządku
Budżet nie działa sam po pierwszym skonfigurowaniu. Trzeba regularnie dodawać wydatki, poprawiać błędne wpisy i zaglądać do podsumowań. To nie jest wada wyłącznie MoneyWise, ale tutaj warto uczciwie powiedzieć, że aplikacja nie zastąpi dyscypliny. Jeżeli przez tydzień nie zapiszesz transakcji, późniejsze odtwarzanie szczegółów będzie mniej dokładne, a wnioski staną się mniej wiarygodne.
Najlepiej potraktować obsługę jako krótką czynność przy okazji, a nie długą sesję raz w miesiącu. Możesz poświęcić kilka minut po większych zakupach, a na koniec tygodnia przejrzeć wpisy i uporządkować to, co zostało pominięte. Taki rytm ogranicza zmęczenie i pozwala szybciej wychwycić sytuacje, w których budżet zaczyna się rozjeżdżać.
Przydatną praktyką jest utrzymywanie niewielkiej liczby kategorii. Zbyt ogólny podział nie pokaże, gdzie uciekają pieniądze, ale przesadnie szczegółowy sprawi, że każda transakcja będzie wymagała zastanawiania się. Lepiej zacząć od kilku obszarów, które naprawdę wpływają na decyzje, a dopiero później rozbudować podział, jeśli konkretna informacja okaże się potrzebna.
Skąd bierze się zmęczenie
Największym źródłem znużenia jest powtarzalność. Na początku każde wpisanie wydatku daje poczucie kontroli, lecz po pewnym czasie może stać się mechanicznym obowiązkiem. Jeśli nie zaglądasz do podsumowań i nie zmieniasz na tej podstawie swoich decyzji, rejestrowanie transakcji traci sens.
Drugim problemem jest opóźnienie między działaniem a efektem. Aplikacja pomaga zauważyć wzór, ale nie zmieni budżetu za ciebie. Możesz bardzo dokładnie notować wydatki, a mimo to nadal kupować impulsywnie. Warto więc łączyć wpisywanie z konkretną regułą, na przykład odczekaniem przed większym zakupem albo sprawdzeniem bieżącego limitu przed wyjściem na miasto.
Zmęczenie może pojawić się również wtedy, gdy próbujesz kontrolować wszystko z przesadną dokładnością. Nie każdy wydatek wymaga wielominutowej analizy. MoneyWise będzie bardziej użyteczne, jeśli potraktujesz je jako narzędzie do podejmowania decyzji, a nie egzamin z perfekcyjnego prowadzenia finansów.
Dla kogo aplikacja będzie dobrym wyborem
Poleciłbym ją osobie, która po raz pierwszy chce świadomie prowadzić budżet, studentowi uczącemu się panowania nad ograniczonymi środkami albo komuś, kto regularnie zastanawia się, gdzie zniknęła część wypłaty. Darmowy model ułatwia rozpoczęcie bez podejmowania decyzji zakupowej, a prosty charakter narzędzia sprzyja budowaniu nawyku.
Może spodobać się również użytkownikowi, który nie ufa automatycznym kategoriom i woli samodzielnie zdecydować, jak opisać konkretny wydatek. Ręczne podejście bywa wolniejsze, ale daje większą kontrolę nad tym, co naprawdę oznacza dana transakcja w twoim budżecie.
Nie wybrałbym jej jako pierwszej opcji dla osoby oczekującej pełnej automatyzacji, zaawansowanej analizy inwestycji, rozbudowanego planowania wspólnych finansów albo narzędzia przypominającego system księgowy. W takich sytuacjach większa specjalizacja może być ważniejsza niż prostota.
Jak wypada wiarygodność i codzienna dostępność
MoneyWise ma średnią ocenę 4,9 przy około tysiącu siedmiuset ocenach, a liczba instalacji przekracza pół miliona. To pokazuje, że aplikacja znalazła szerokie grono zainteresowanych, choć sama popularność nie powinna zastępować własnego testu. W finansach szczególnie ważne jest to, czy sposób pracy pasuje do twojej dokładności i codziennego rytmu.
Za rozwój odpowiada SSon Studio, a aktualna wersja aplikacji to 1.0.6. Warto sprawdzić po instalacji, czy sposób organizowania wydatków odpowiada twoim potrzebom, zanim przeniesiesz do niej całą historię finansową. Przy takich narzędziach pierwsze kilka dni najlepiej potraktować jako próbę: zobacz, czy wpisywanie jest naturalne i czy podsumowania prowadzą do konkretnych wniosków.
Data wydania przypada na 1 czerwca 2026 roku, więc aplikacja należy do świeżych propozycji. To może oznaczać nowoczesne podejście i przestrzeń do rozwoju, ale jednocześnie zachęca do spokojnego sprawdzenia, czy obecna wersja ma wszystko, czego oczekujesz od narzędzia używanego przez długi czas.
Werdykt po okresie nowości
MoneyWise: Finance & Budget ma szansę zostać na telefonie na dłużej, jeśli potraktujesz ją jako prosty rytuał kontroli, a nie aplikację do jednorazowego uporządkowania pieniędzy. Jej wartość rośnie wraz z jakością i regularnością wpisów. Najlepiej działa w rękach osoby, która chce widzieć własne decyzje finansowe i jest gotowa poświęcić chwilę na ich rejestrowanie.
Podoba mi się jej niski próg wejścia, darmowy dostęp i skupienie na codziennym budżecie. Jednocześnie nie uznałbym jej za uniwersalne centrum finansów dla każdego. Ręczna obsługa może męczyć, a użytkownicy potrzebujący automatycznych synchronizacji, rozbudowanych analiz lub wspólnego zarządzania pieniędzmi mogą szybko zacząć szukać bardziej wyspecjalizowanej alternatywy.
Moja rekomendacja jest więc warunkowa, ale pozytywna: warto ją wypróbować, jeśli chcesz zbudować podstawowy nawyk śledzenia wydatków bez płacenia za start. Zacznij od kilku kategorii, zapisuj zakupy możliwie blisko momentu płatności i raz w tygodniu wyciągaj z danych jedną konkretną decyzję. Jeśli po miesiącu nadal widzisz dzięki temu, co zmienić, aplikacja zarabia na swoje miejsce w codziennym życiu. Jeśli tylko zbierasz wpisy bez żadnego działania, sama obecność MoneyWise niewiele zmieni.
Zalety
- Szybkie dodawanie wydatków dzięki prostemu i przejrzystemu interfejsowi.
- Możliwość tworzenia własnych kategorii dopasowanych do codziennych potrzeb.
- Czytelne wykresy ułatwiają analizę, na co przeznaczasz najwięcej pieniędzy.
- Działa bez konieczności łączenia kont bankowych i udostępniania danych logowania.
- Przydatne przypomnienia pomagają regularnie aktualizować domowy budżet.
Wady
- Brak automatycznej synchronizacji z większością polskich banków może być uciążliwy.
- Pełny zestaw funkcji może wymagać wykupienia wersji premium.
- Początkowa konfiguracja kategorii i budżetów zajmuje trochę czasu.
- Zaawansowane raporty finansowe są mniej rozbudowane niż w specjalistycznych aplikacjach.
- Brak współdzielenia budżetu może utrudniać zarządzanie finansami parom i rodzinom.
Często zadawane pytania dotyczące MoneyWise: Finance & Budget
Czym jest MoneyWise: Finance & Budget i do czego służy?
MoneyWise: Finance & Budget to aplikacja przeznaczona do kontrolowania codziennych finansów osobistych. Pozwala rejestrować przychody i wydatki, przypisywać je do kategorii, obserwować budżet oraz analizować, na co przeznaczane są pieniądze. Może być przydatna zarówno osobom, które dopiero zaczynają planować domowe finanse, jak i użytkownikom szukającym prostszego sposobu na regularne monitorowanie wydatków.
Czy MoneyWise: Finance & Budget jest darmowa?
Aplikację można zwykle pobrać bezpłatnie, jednak dostępność poszczególnych funkcji może zależeć od wybranej wersji oraz modelu subskrypcji. Przed rozpoczęciem korzystania warto sprawdzić informacje w sklepie Google Play lub App Store, zwłaszcza dotyczące zakupów w aplikacji, okresu próbnego i automatycznego odnowienia. Podstawowe narzędzia mogą wystarczyć do prostego zapisywania wydatków, natomiast bardziej zaawansowane opcje mogą wymagać opłaty.
Czy korzystanie z MoneyWise wymaga podłączenia konta bankowego?
Nie zawsze trzeba łączyć aplikację z rachunkiem bankowym. MoneyWise może służyć jako ręczny rejestr finansów, w którym samodzielnie dodaje się transakcje, kwoty i kategorie. To rozwiązanie daje większą kontrolę nad danymi, ale wymaga systematyczności. Jeśli aplikacja oferuje synchronizację lub import danych, przed użyciem należy dokładnie sprawdzić wymagane uprawnienia, sposób ochrony informacji oraz to, czy funkcja jest dostępna w danym kraju.
Czy MoneyWise: Finance & Budget chroni dane finansowe użytkownika?
Aplikacja może przechowywać informacje o wydatkach, przychodach, rachunkach i planach budżetowych, dlatego przed instalacją warto zapoznać się z polityką prywatności oraz listą żądanych uprawnień. Nie należy wpisywać danych logowania do banku, jeśli nie jest to konieczne. Dobrą praktyką jest także ustawienie blokady aplikacji, korzystanie z aktualnej wersji systemu i regularne wykonywanie kopii zapasowej, jeżeli program udostępnia taką możliwość.
Dla kogo MoneyWise: Finance & Budget będzie dobrym wyborem?
MoneyWise: Finance & Budget może spodobać się osobom, które chcą uporządkować domowy budżet, ograniczyć impulsywne zakupy i lepiej zrozumieć swoje nawyki finansowe. Szczególnie dobrze sprawdzi się przy ręcznym zapisywaniu codziennych transakcji oraz kontrolowaniu wydatków według kategorii. Użytkownicy oczekujący pełnej automatyzacji, rozbudowanej obsługi inwestycji lub zaawansowanych funkcji bankowych powinni przed pobraniem sprawdzić, czy aplikacja rzeczywiście oferuje potrzebne narzędzia.
Przeczytaj o MoneyWise: Finance & Budget w swoim języku

MoneyWise: Finance & Budget
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu kertz247feana@gmail.com, odwiedź stronę https://moneymanagew9y26.netlify.app/ lub zapoznaj się z jego https://moneymanagew9y26.netlify.app/policy.










